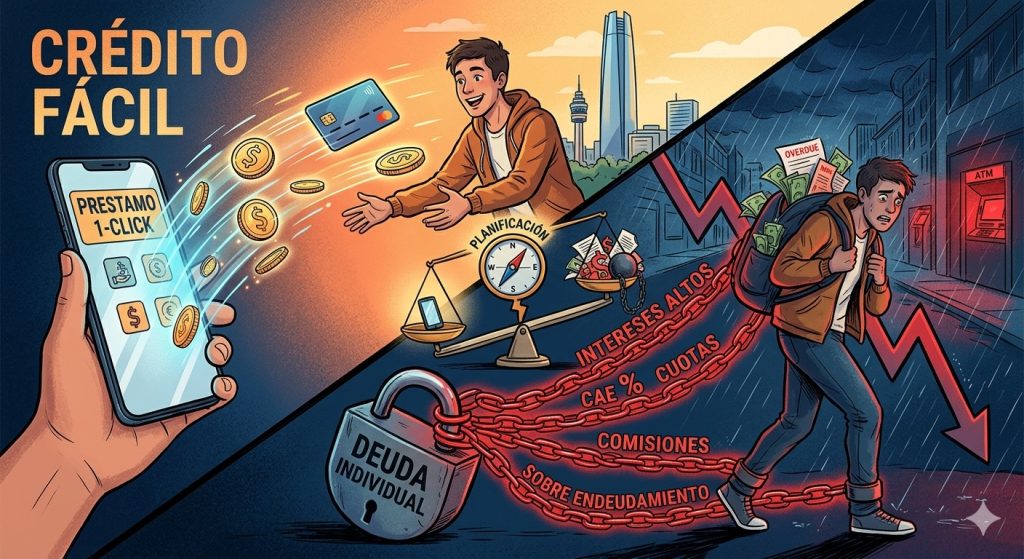

Acceder a un crédito en Chile hoy es más rápido que nunca, pero esa facilidad también puede convertirse en un problema cuando las decisiones financieras se toman sin comparar costos, revisar la CAE o proyectar la capacidad real de pago. Expertos advierten que el sobreendeudamiento sigue siendo uno de los principales riesgos para los hogares.
Pedir un crédito, realizar un avance en efectivo o pagar una compra en cuotas puede tomar apenas unos minutos desde el teléfono o una aplicación bancaria. Sin embargo, esa rapidez tiene por contrapartida decisiones financieras que, cuando se toman sin información ni planificación, pueden terminar costando mucho más de lo que se esperaba.
En Chile, el acceso al crédito se ha masificado durante las últimas décadas, especialmente a través de tarjetas bancarias y del retail, líneas de crédito y avances en efectivo. Este escenario ha permitido que millones de personas financien consumo o enfrenten emergencias, pero también ha instalado desafíos como aprender a tomar decisiones financieras informadas.
De acuerdo con el Informe de Endeudamiento de la Comisión para el Mercado Financiero (CMF), más de 6 millones de personas mantienen algún tipo de deuda en el sistema financiero, y la deuda mediana de los hogares alcanzó cerca de $1,68 millones a junio de 2025.
Si bien los indicadores muestran una leve mejora respecto de años anteriores, el informe advierte que una parte importante de los deudores sigue destinando una proporción significativa de sus ingresos al pago de créditos, lo que puede aumentar la vulnerabilidad financiera ante imprevistos o cambios en el ingreso familiar.
Cuando la rapidez del crédito se transforma en un riesgo
Liza Salinas, Branch Business Director de Liberty Finance y partner oficial de Life Academy, señala que el problema no es necesariamente el crédito en sí, sino la facilidad con la que hoy se puede acceder a él sin comprender completamente su costo real.
Las tarjetas de crédito y avances en efectivo son uno de los ejemplos más comunes. Muchas veces se utilizan para resolver gastos inmediatos, pero pueden implicar tasas de interés, comisiones y seguros que elevan considerablemente el monto final a pagar.
Por esta razón, uno de los indicadores clave para tomar decisiones informadas es la Carga Anual Equivalente (CAE), que permite conocer el costo total de un crédito considerando todos los cargos asociados, como intereses, comisiones e impuestos.
Para Salinas, comparar al CAE entre distintas alternativas permite dimensionar cuánto costará realmente un crédito y evitar elegir opciones aparentemente convenientes que, en la práctica, terminan siendo más caras.
El peligro de decidir sin presupuesto
Otro factor que suele desencadenar problemas financieros es la ausencia de un presupuesto claro. Muchas personas solicitan créditos o utilizan su tarjeta sin tener una proyección real de cuánto podrán pagar mes a mes.
Cuando la suma de cuotas, créditos o avances supera la capacidad de pago, el riesgo de caer en sobreendeudamiento aumenta significativamente. Este escenario se produce cuando una persona debe destinar más del 50% de su ingreso al pago de deudas, una situación que aún afecta a una parte de los deudores en el país.
Además, el crecimiento de las plataformas digitales también ha abierto espacio a estafas o créditos informales, donde se ofrecen préstamos rápidos con condiciones poco transparentes o tasas muy superiores a las del sistema financiero formal.
Educación financiera: una buena herramienta
Frente a este escenario, especialistas coinciden en que la mejor defensa frente al sobreendeudamiento es la educación financiera. Comprender conceptos básicos como tasas de interés, CAE, cuotas y presupuesto permite tomar decisiones más responsables y evitar problemas a largo plazo.
Para la experta de Life Academy, la clave está en detenerse a evaluar antes de aceptar cualquier oferta de financiamiento. “Hoy el crédito está a solo un clic de distancia, pero eso no significa que siempre sea una buena decisión. Antes de aceptar un préstamo o usar la tarjeta de crédito es fundamental revisar la CAE, calcular cuánto se terminará pagando y preguntarse si esa cuota realmente cabe dentro del presupuesto familiar. La información es la mejor herramienta para evitar decisiones financieras que después se vuelven difíciles de manejar”, señala.
Recomendaciones para evitar decisiones financieras costosas
Desde Life Academy recomiendan considerar algunas prácticas simples antes de tomar un crédito:
1. Revisar siempre la CAE
Permite comparar el costo real entre distintas alternativas de crédito.
2. Simular el crédito antes de solicitarlo
Calcular el monto total a pagar y el valor de cada cuota ayuda a dimensionar el impacto en el presupuesto.
3. Definir un presupuesto mensual
Registrar ingresos y gastos permite saber cuánto dinero realmente se puede destinar al pago de deudas.
4. Evitar avances en efectivo innecesarios
Suelen tener costos más altos que otros tipos de financiamiento.
5. Desconfiar de ofertas demasiado rápidas o informales
Especialmente cuando provienen de redes sociales o entidades no reguladas.