
Se registraron más de 7.700 millones de pagos digitales en un año. El país se posiciona a la vanguardia de la transformación financiera, y se proyecta que este segmento podría aportar 740 millones de dólares adicionales al Producto Interno Bruto para 2028.
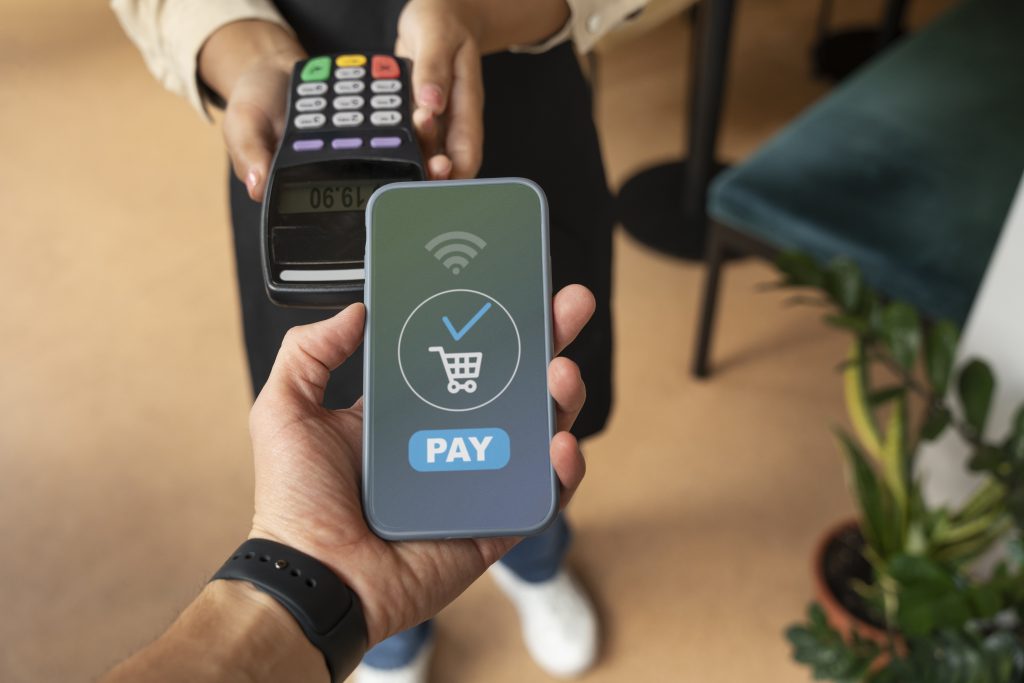
Chile se ha consolidado como uno de los países líderes en Latinoamérica en el uso de pagos digitales, un avance impulsado fuertemente por la masificación de tecnologías como las tarjetas sin contacto, las billeteras digitales y la alta penetración de la CuentaRUT de BancoEstado. Este ecosistema digital ha traído beneficios clave para el país: inclusión financiera, formalización económica y seguridad para los consumidores.
Esta expansión se refleja en los datos del Banco Central de Chile (BCCh), quien en su último Informe de Sistemas de Pago (ISiP), señala que se registraron más de 7.700 millones de pagos digitales en un periodo de 12 meses. De esta manera, cada chileno mayor de 15 años realizó, en promedio, 435 pagos digitales al año, lo que representa un incremento de 15% respecto del informe anterior.
El impacto de esta transformación no se limita al presente. Según un informe de ACI Worldwide sobre el impacto económico de los pagos en tiempo real, se proyecta que este segmento podría aportar 740 millones de dólares adicionales al Producto Interno Bruto de Chile para 2028, además de permitir que 83.000 personas se incorporen al sistema financiero formal.
Tendencias en el uso de medios de pago
El país dejó atrás la etapa en la que los pagos digitales eran una alternativa emergente. Hoy forma parte de la vida cotidiana de millones de personas y está transformando la manera en que consumidores y comercios interactúan. Este incremento se debe, en gran medida, a la llegada de nuevas empresas al mercado, como adquirentes, subadquirentes de tarjetas e iniciadores de pagos. Estos actores han facilitado la adopción de pagos digitales, logrando expandir la cobertura del sistema y mejorar la oferta de servicios disponibles para los comercios.
“El crecimiento de las tarjetas sin contacto, billeteras digitales, y las transferencias en tiempo real no compite con las soluciones de aceptación tradicionales, sino que redefine lo que los comercios necesitan de sus dispositivos de pago: capacidad de adaptarse a nuevos rieles, seguridad de nivel bancario y una experiencia simple, tanto para quien cobra como para quien paga. Esta transformación forma parte de una economía del flujo, en la que el dinero se mueve de manera constante entre distintos rieles y formatos, y el valor está cada vez más ligado a la velocidad y la fluidez de cada transacción. En este sentido continuamos invirtiendo en soluciones que acompañen a bancos, adquirentes y comercios en cada etapa de esta transformación”, Rodrigo Soto, Senior Sales Manager Southern Cone de Ingenico.
Según el informe del Banco Central, actualmente, el 77% del consumo de los hogares se paga utilizando una tarjeta, y el 72% de las empresas del rubro cuentan con los servicios de al menos un adquirente. Dentro del grupo de tarjetas, las de prepago continúan creciendo. Durante el último año se realizaron 577 millones de transacciones con estas tarjetas, lo que equivale al 8% del total de los pagos digitales.
Las cifras demuestran que Chile avanza hacia una economía sin efectivo (cashless). La expansión de los pagos digitales ha reducido el uso del efectivo para transacciones cotidianas. “Para acompañar la evolución del mercado, no basta con digitalizar los pagos; es fundamental contar con un ecosistema competitivo. Por ello, la infraestructura debe estar diseñada para responder al crecimiento constante de las transacciones con total eficiencia y continuidad”, indica Soto.
Dar el salto hacia una economía cashless no depende únicamente de que las personas adopten nuevos medios de pago. También requiere que bancos, proveedores de infraestructura de pagos, fintechs y comercios cuenten con infraestructura tecnológica capaz de aceptar diferentes métodos de forma segura, interoperable y sencilla.
Para los comercios, esto implica evolucionar desde terminales concebidas únicamente para procesar tarjetas hacia plataformas de aceptación capaces de adaptarse a un ecosistema mucho más amplio. Tecnologías como AXIUM Android, SoftPOS y las plataformas de gestión remota permiten incorporar nuevos métodos de pago y servicios sin depender exclusivamente de infraestructura tradicional.