
Estudio de ComunidadFeliz revela que el 48,1% de las pólizas registradas contempla únicamente protección contra incendios, mientras que el 49,4% combina incendio y sismo. Las recientes inundaciones en edificios en distintos puntos de Santiago y el país reabren el debate sobre la importancia de asegurar también los espacios comunes frente a eventos climáticos extremos.
Un terremoto, un incendio o una lluvia intensa que termina inundando los estacionamientos subterráneos. Los riesgos que enfrenta un edificio o condominio son diversos y pueden traducirse en importantes gastos para sus residentes. Sin embargo, contar con un seguro no significa necesariamente estar protegido frente a todas estas emergencias.
Según un estudio realizado por la plataforma ComunidadFeliz, el 48,1% de las pólizas registradas por la plataforma contempla exclusivamente cobertura contra incendios, mientras que el 49,4% combina incendios y sismos. El 2,5% restante corresponde a otras combinaciones.
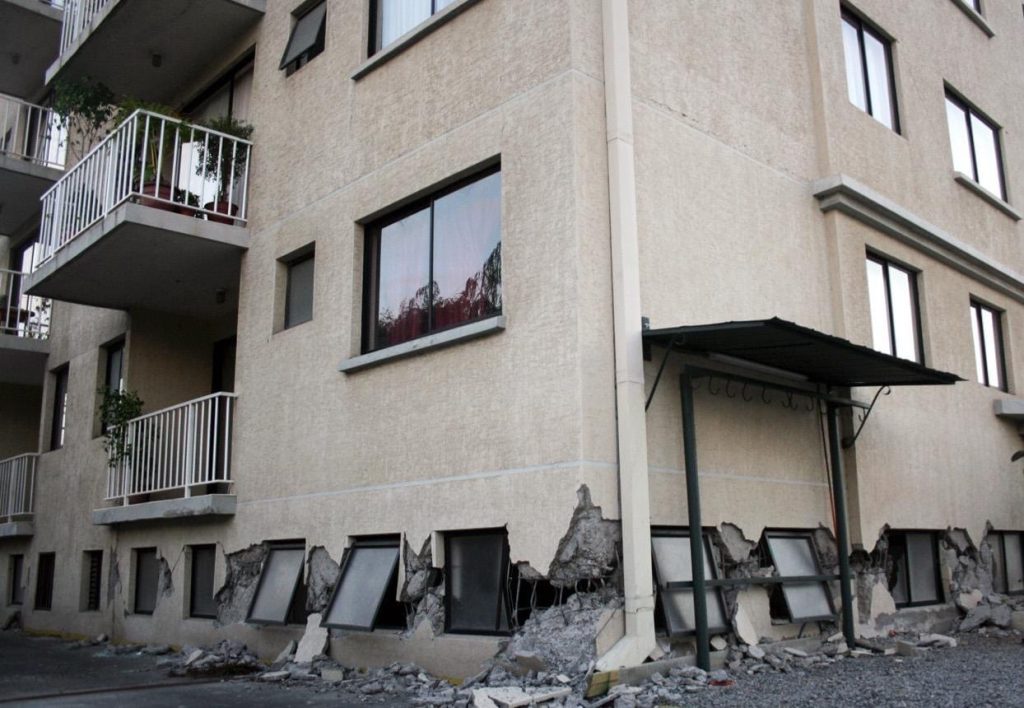
La cifra resulta especialmente relevante en un país sísmico como Chile, donde algunas comunidades optan por contratar únicamente la cobertura obligatoria para evitar incrementar los gastos comunes. El problema es que, ante daños provocados por un terremoto que no estén cubiertos, los costos de reparación deberán financiarse con recursos de la propia comunidad.
En cuanto a la distribución territorial, Santiago lidera la cantidad de pólizas registradas, con 258, seguida de Ñuñoa (174) y Providencia (171). También destacan Las Condes (96), Colina (78) y Puente Alto (72), entre las comunas con mayor número de seguros registrados en la plataforma.
“Las comunidades deben entender que cumplir con la obligación legal de tener un seguro contra incendios no significa estar completamente protegidas. Un sismo puede provocar daños importantes en ascensores, instalaciones eléctricas y otros espacios comunes. Si esos riesgos no están cubiertos, habrá que recurrir al fondo de reserva o solicitar nuevos aportes a los copropietarios”, explica Valeria Morillo, de ComunidadFeliz. La especialista plantea que no se trata de contratar seguros indiscriminadamente, sino de evaluar las características y necesidades de cada edificio para evitar tanto el sobreaseguramiento como la falta de protección.
Las inundaciones también ponen a prueba los seguros
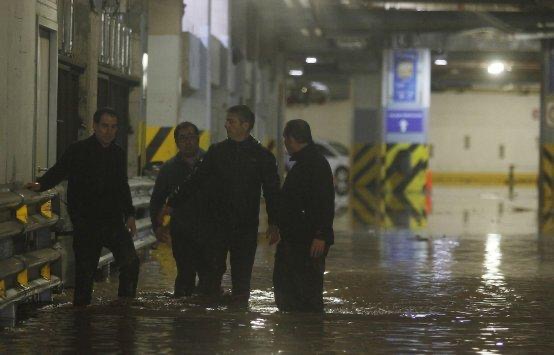
A los riesgos sísmicos se suma otro fenómeno que ha cobrado relevancia: las precipitaciones intensas y sus consecuencias en edificios y condominios. Los sistemas frontales que han afectado al país han provocado anegamientos, desbordes y daños en viviendas e infraestructura. En octubre de 2026, por ejemplo, las lluvias registradas en la Región Metropolitana provocaron inundaciones en los estacionamientos subterráneos de dos torres de departamentos en Ñuñoa, afectando vehículos, bodegas y otras instalaciones.
“El origen es lo que determina la cobertura, no la consecuencia. Si el daño lo provocó la lluvia, hay que revisar si la póliza tiene contratados los riesgos de la naturaleza o, en su defecto, la cobertura específica de inundación”, explica Gabriel Reyes, del área de Siniestros de la Corredora de Seguros de ComunidadFeliz.
La advertencia es importante porque algunas aseguradoras separan estas coberturas en distintas categorías, como vientos, inundaciones y desbordes de cauces. Por eso, no basta con asumir que un seguro incluye todos los eventos naturales: es necesario revisar sus condiciones, exclusiones y deducibles.
¿Qué exige la ley y quién paga los daños?
La Ley 21.442 de Copropiedad Inmobiliaria establece la obligación de contratar y mantener vigente un seguro colectivo contra incendios para edificios. Las coberturas de sismo, inundación y otros riesgos son complementarias y deben evaluarse según las necesidades de cada comunidad.
Si ocurre una emergencia que no está cubierta por la póliza, los costos de reparación pueden terminar afectando las finanzas comunitarias. “Una inundación puede comprometer estacionamientos, bodegas, ascensores, bombas de extracción de agua e instalaciones eléctricas. Si esos daños no están contemplados en el seguro, los recursos para enfrentarlos tendrán que salir de las propias arcas de la comunidad”, señala Romina Riquelme, del equipo Legal de ComunidadFeliz.
Para Francisco González, administrador de comunidades, los recientes episodios de lluvias intensas demuestran que proteger los espacios comunes es cada vez más necesario. “Las comunidades deben evaluar sus riesgos: los estacionamientos subterráneos, las salas de máquinas, los ascensores y las instalaciones eléctricas también pueden sufrir daños importantes y contar con una cobertura adecuada puede marcar una gran diferencia en la recuperación del edificio”.
Recomendaciones: ¿Qué deben revisar las comunidades?
– Revisar si la póliza contempla riesgos de la naturaleza, inundaciones y desbordes de cauces, verificando también sus exclusiones y deducibles.
– Consultar al corredor de seguros qué situaciones están efectivamente cubiertas.
– Mantener en buenas condiciones canaletas, sumideros, bombas de achique y sistemas de evacuación de aguas.
– Ante una inundación, priorizar la seguridad de las personas y registrar los daños con fotografías y videos.
– Conservar presupuestos, facturas y comprobantes de las reparaciones para respaldar una eventual solicitud de reembolso.