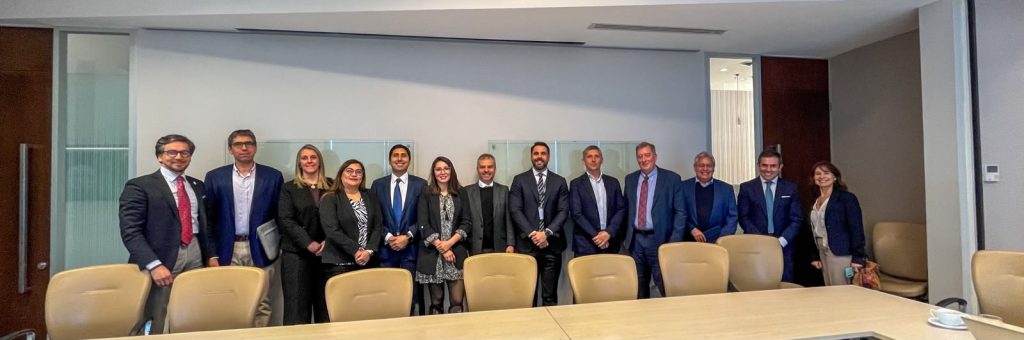

El encuentro con International Accounting Standards Board (IASB) se centró en discutir IFRS 18, que cambia la presentación de los estados financieros y rige desde el 1 de enero de 2027, e IFRS 20, sobre activos y pasivos regulatorios, emitida en mayo de este año y obligatoria desde 2029.
Las preguntas de los auditores chilenos sobre las nuevas normas contables internacionales son «de muy alto nivel, de alta calidad». Así lo afirmó Robert Uhl, miembro del International Accounting Standards Board (IASB), tras participar junto a Tadeu Cendon, también miembro del organismo, en una reunión junto a auditores locales, organizado por la Asociación de Auditores Externos de Chile (AE Chile).
La visita se centró en dos estándares. IFRS 18, que cambia la presentación de los estados financieros y rige desde el 1 de enero de 2027, e IFRS 20, sobre activos y pasivos regulatorios, emitida en mayo de este año y obligatoria desde 2029.
«Acabamos de conversar con los auditores sobre esas dos nuevas normas y las preguntas que nos hicieron eran de muy alto nivel. Eso me da tranquilidad: creo que esto se va a implementar con alta calidad aquí», señaló Uhl, quien visitó Chile por primera vez. «Eso no significa que no vaya a haber problemas. Los habrá», advirtió.
Sobre IFRS 18, el representante del IASB la calificó como «una norma de gran envergadura» y anticipó que «va a tomar tiempo para todos, no solo en Chile, aplicar los nuevos requerimientos». «No es una norma fácil de aplicar, pero tengo fe en que se aplicará bien aquí», agregó.
El gremio como filtro técnico
Cendon destacó que, al igual que en otros países, en Chile se están formando grupos de trabajo para abordar los cambios. «La Asociación de Auditores Externos aquí está haciendo exactamente lo mismo, y me alegró mucho escucharlo», dijo.
A su juicio, el aporte del gremio es ordenar las consultas antes de que lleguen al Comité de Interpretaciones de las IFRS. «Es muy importante que organizaciones como la Asociación de Auditores Externos en Chile filtren las preguntas. Muchas pueden ser preguntas normales de los preparadores, en las que la Asociación puede ayudarlos a implementar la norma sin necesariamente llegar al Comité de Interpretaciones», explicó.
Ambos recordaron que las IFRS son normas basadas en principios, por lo que su aplicación exige criterio profesional. «No podemos pensar en todo al redactar una norma. Por eso la redactamos de una manera basada en principios», sostuvo Uhl.
Una profesión de auditoría fuerte
Consultados por la importancia de AE Chile para el país, Uhl respondió: «Si uno mira las economías exitosas, tienen una característica común: una profesión contable fuerte. Y lo crítico para tener una profesión contable fuerte es una profesión de auditoría fuerte».
Cendon lo resumió en una frase: «Más fuertes seremos si estamos juntos. Si actuamos como individuos, es mucho más difícil».