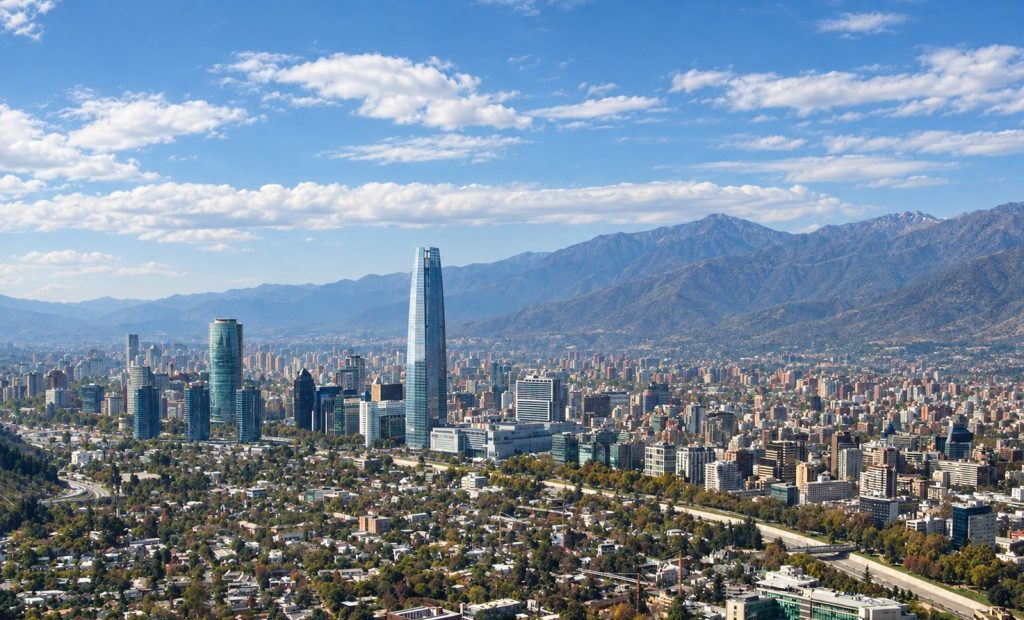

El mercado de oficinas Clase A de la región cerró el primer semestre con una vacancia promedio de 14%, por debajo del 16,1% registrado un año atrás. Santiago se ubicó entre los tres mercados con menor disponibilidad, aunque su absorción neta comenzó a moderarse tras dos semestres de ocupación excepcionalmente altos.
El mercado del Cono Sur está teniendo un gran interés por oficinas premium. Así lo revela el informe Marketbeat Oficinas Latinoamérica correspondiente al primer semestre de 2026 de Cushman & Wakefield. El estudio muestra que de los ocho mercados analizados en la región hay tres con una vacancia de un solo dígito: Bogotá, con 5,4%; Lima, con 8,6% y Santiago de Chile, con 8,9%.
La lista sigue con Sao Paulo (11,4%); Buenos Aires (17,1%) y San José de Costa Rica (17,7%), estas dos últimas con variaciones interanuales muy acotadas (-2,4 pp y -1,9 pp, respectivamente).
En el penúltimo puesto se encuentra Ciudad de México, que llegó a 18.7% mientras que el ranking cierra con Río de Janeiro, que se mantuvo como el mercado con la vacancia más alta de la región, con 24,4%.
Al tomar todos los países y hacer un promedio regional, se calculó que la vacancia de estos mercados alcanzó un 14%, lo que refleja una baja en comparación al mismo período de 2025 cuando se obtuvo 16,1%. La compresión responde a la combinación de una absorción efectiva sostenida, una incorporación de nueva oferta todavía acotada, y un reordenamiento gradual de la ocupación hacia los edificios de mejor desempeño técnico, según el informe.
Respecto a los precios de arriendo de oficinas Clase A en Latinoamérica, el estudio sostiene que se negocian de manera dispar. El ajuste fue desigual: el pricing power se concentró en los mercados con menor vacancia, donde los propietarios negocian condiciones más favorables, mientras el resto de la región avanzó a un ritmo más cauto, señala el estudio de Cushman & Wakefield.
De esta manera, al ordenar el panorama en un ranking sobre arriendo por metros cuadrados, Sao Paulo se convierte en el mercado más caro, con un promedio de USD 28,6 por m2; seguido por Bogotá, con USD 26,6 por m2 y Santiago queda en tercer lugar con USD 24,7 por m2.
En el caso de Santiago, el documento destaca una precisión específica. “El precio promedio de la oferta bajó levemente porque se arrendó lo más caro del stock, dejando disponible lo más accesible -un ajuste explicado por la composición de la oferta más que por una caída de valor-, mientras Las Condes alcanzó su nivel más alto desde 2019”.
Al continuar con el ranking, las tres ciudades con precios más baratos son San José de Costa Rica, con 21,8 por m2, Lima, con USD 16,5 por m2, y Río de Janeiro, con USD 15,3 por m2.
Demanda se normaliza, pero hay dinámicas diversas
El reporte también calculó la absorción neta – espacio ocupado menos el desocupado- acumulada de los ocho mercados estudiados, calculando este indicador en 312.659 m2, lo que implica una disminución interanual de 13,3%, en comparación al mismo período de 2025. “La caída no refleja una demanda más débil de forma generalizada, sino la normalización tras dos semestres de ocupación excepcionalmente alta en Buenos Aires y Santiago, que compensaron parte de esa contracción con un crecimiento robusto en Ciudad de México, Bogotá y, especialmente, Lima.
Durante el primer semestre de 2026 en Santiago se registró una absorción neta de 20.213 m2, “también por debajo de su base excepcional de 2025, sostenida igualmente por una vacancia de un dígito y una oferta prácticamente nula en el trimestre”.
Tendencias regionales
El reporte sostiene que a nivel general el mercado de la región está premiando la calidad sobre la cantidad.
“Lo que hemos visto es que la nueva superficie se mantuvo acotada en varios mercados. Tal como señala el informe, esa pausa convive con una señal auspiciosa, pues el volumen de proyectos en etapa de planificación crece con fuerza, llegando a triplicarse en mercados más dinámicos de la región. Acá es importante señalar que los desarrolladores no se retiraron del ciclo, sino que reordenaron sus tiempos a la espera de mejores condiciones de financiamiento”, comenta Rosario Meneses, coordinadora Market Research Sudamérica.
Siguiendo con esa línea, el interés por ocupar mejores instalaciones, de calidad premium es también una tendencia que se está repitiendo entre los mercados.
En materia ocupacional, la región consolida una migración de calidad: los ocupantes concentran sus decisiones en edificios de alta especificación técnica y ubicación central, en desmedro de activos más antiguos o periféricos. Esto se observa tanto en Reforma y Polanco, en Ciudad de México, como en Las Condes en Santiago; Salitre y Chicó en Bogotá o Faria Lima y Chucri Zaidan en Sao Paulo y refleja organizaciones cada vez más exigentes con la eficiencia energética y la experiencia de usuario.
Este panorama ha cambiado incluso cómo se valoriza un edificio, donde la ubicación y la calidad no son los únicos factores para considerar. “Esa misma mecánica en donde se premia al activo mejor gestionado, no sólo al mejor ubicado es la que redefine la competitividad del segmento Clase A en toda la región”, agregó la ejecutiva.