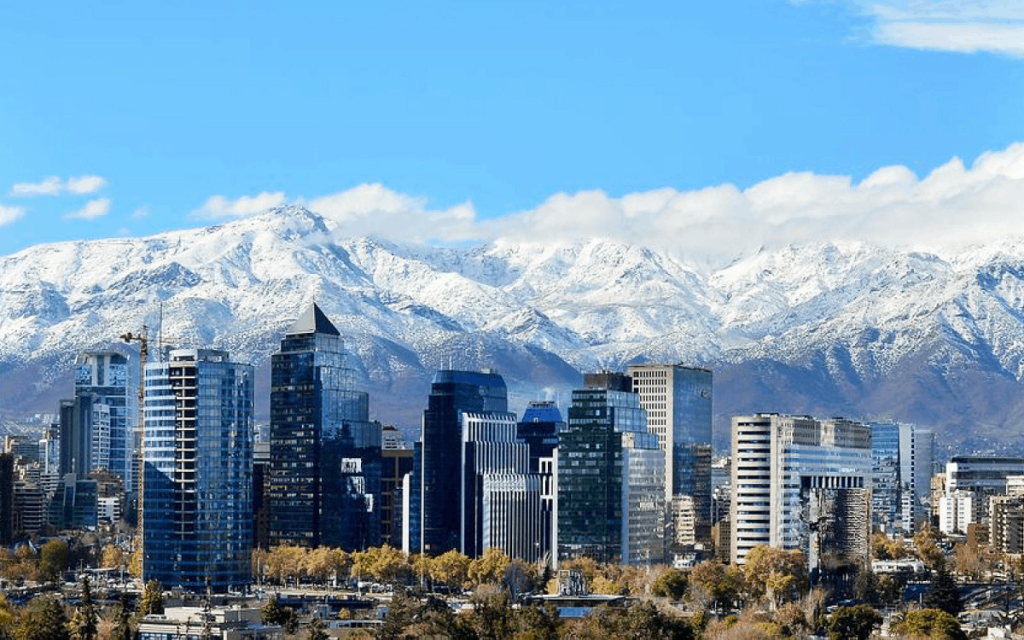

La vacancia de oficinas Clase A en Las Condes cayó a 4,75%, por debajo de los niveles prepandemia, mientras Nueva Las Condes y El Golf registran una disponibilidad de apenas 3,35% y 4,39%, respectivamente. Según CBRE, la escasez de grandes superficies comienza a limitar la absorción de oficinas, mientras cerca de 113 mil m² permanecen en construcción en los principales polos corporativos de la comuna.
El mercado de oficinas Clase A de la Región Metropolitana registra una vacancia de 7,85%, según el último reporte de CBRE. Sin embargo, particularmente Las Condes enfrenta un escenario de creciente estrechez. La sostenida disminución de los espacios disponibles en los principales polos corporativos de la comuna comienza a limitar la actividad del mercado, particularmente en el segmento de grandes superficies, en un contexto donde la demanda por oficinas se mantiene activa.
De acuerdo con el último reporte de CBRE, la vacancia de oficinas Clase A en Las Condes descendió desde 6,52% al inicio de 2026 hasta 4,75% al cierre del tercer trimestre, acumulando una reducción de 177 puntos base. Con ello, la disponibilidad se situó por debajo del nivel registrado al cierre de 2019 (4,87%). La menor disponibilidad se observa especialmente en los principales polos corporativos tales como Nueva Las Condes, donde la vacancia llegó a apenas 3,35%, seguida por El Golf, con 4,39%. En tanto, Eje Apoquindo registra un 8,16%.
Esta estrechez también comienza a reflejarse en la dinámica de arriendos. Durante el trimestre, el mercado Clase A registró cerca de 36 mil m² de nuevos arriendos, distribuidos en 58 contratos, de los cuales solo ocho correspondieron a superficies cercanas o superiores a 1.000 m². Si bien la actividad de arriendo se mantiene, la compañía advierte que la menor disponibilidad de grandes espacios está limitando la absorción neta y acumulando demanda para futuros proyectos, especialmente cuando consideramos que en la comuna de Las Condes, solo hay cinco edificios con espacio de 2.000 m² en pisos contiguos.
“El desafío para los próximos trimestres será cómo responder a una demanda que se concentra en sectores donde la disponibilidad es cada vez más acotada. La incorporación de nuevos proyectos será clave, pero también lo será la capacidad de esa oferta para responder a las necesidades de las empresas, tanto en ubicación como en tamaño y estándar de los espacios”, explica la Senior Research Manager de CBRE Chile, Ingrid Hartmann.
¿Qué hace más atractiva a una oficina?
Más allá de la ubicación, atributos como la conectividad, la amplitud y eficiencia de las plantas, los estándares de sustentabilidad y los servicios disponibles también influyen en las decisiones inmobiliarias de las empresas. En este contexto, CBRE identificó 18 inmuebles premium, denominados “Edificios Trofeo”, concentrados exclusivamente en El Golf, Nueva Las Condes y Eje Apoquindo. Estos representan cerca del 9% del inventario de oficinas Clase A+B de Santiago y registran una vacancia de apenas 3,1%. Incluso, ocho de ellos ya presentan ocupación completa.
La preferencia por este tipo de inmuebles también se refleja en sus valores de arriendo. Según el análisis de la consultora, los Edificios Trofeo registran precios promedio un 22,3% superiores a los del resto de los edificios Clase A de Las Condes, diferencia que alcanza hasta un 39% respecto del promedio de oficinas Clase A de Santiago.
Nueva oferta: ¿cuándo podría aliviarse la estrechez?
A la menor disponibilidad actual se suma un año sin incorporación de nuevos proyectos Clase A al inventario de Santiago. De acuerdo con el reporte del tercer trimestre, existen aproximadamente 113 mil m² de oficinas de esta categoría en construcción, concentrados en El Golf y Nueva Las Condes y cuya incorporación al mercado está proyectada para los próximos años.
Sin embargo, no toda esta superficie necesariamente estará disponible para nuevos arrendatarios al momento de su entrega. A la fecha, a lo menos un 25% ya se encuentra comprometida mediante contratos de prearriendo, por lo que el impacto de estos proyectos sobre la disponibilidad dependerá tanto de sus fechas de entrada en operación como de los espacios que efectivamente lleguen al mercado, que se estima entre el 2027 y 2029.