El Consejo Fiscal Autónomo (CFA) presentó hoy su Informe sobre el ejercicio de sus funciones y atribuciones ante la Comisión Especial Mixta de Presupuestos. En el documento, en que se analiza la información contenida en el Informe de Finanzas Públicas de la Dirección de Presupuestos (Dipres) del 6 de octubre, el CFA destaca que la Dipres proyecte el cumplimiento de las metas de Balance Estructural (BE) para 2026 y 2027, lo que, de materializarse en 2026, constituiría el primer cumplimiento en cuatro años y un avance en la reducción de los déficits estructurales. Para este resultado, el Consejo observa que contribuyeron los mayores precios del cobre y del litio, así como los esfuerzos de contención del gasto.
En el caso de 2027, el CFA advierte que las proyecciones de ingresos tributarios no mineros se sustentan en supuestos de crecimiento del PIB no minero superiores a la mediana de las expectativas de mercado, por lo que, de no materializarse ese mayor dinamismo, los ingresos fiscales del Proyecto de Ley de Presupuesto 2027 podrían ser inferiores a los estimados.
Asimismo, el CFA sostiene que el desafío de consolidación fiscal persiste, especialmente para 2028-2031, periodo en que los ingresos estructurales estimados no permitirían financiar el gasto proyectado y cumplir las metas de BE. También señala que mientras la deuda bruta proyectada por la Dipres se mantendría cercana al nivel prudente de 45% del PIB durante ese tramo de años, las estimaciones del CFA muestran que la probabilidad de superarlo en 2029 sería superior al 50%.
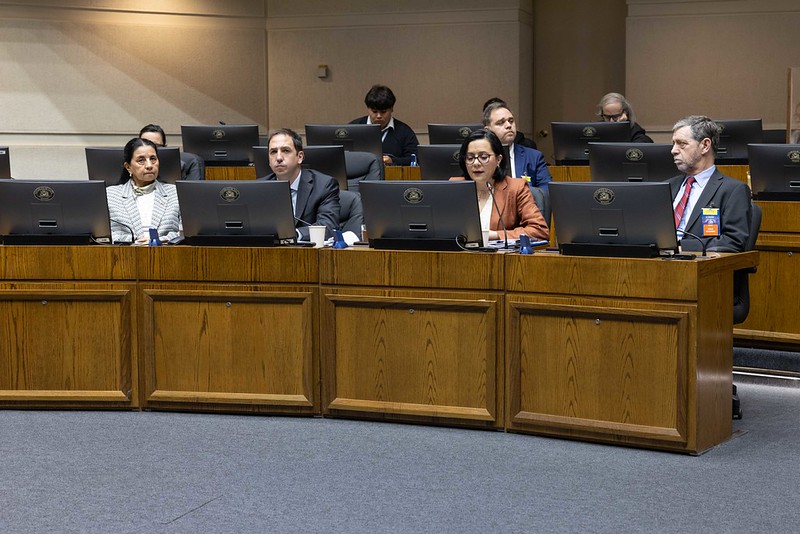
El Consejo Fiscal Autónomo (CFA), representado por su presidenta, Paula Benavides; su vicepresidente, Sebastián Izquierdo; los consejeros Marcela Guzmán y su gerente de Estudios, Mario Arend, expuso hoy el Informe sobre el ejercicio de sus funciones y atribuciones ante la Comisión Especial Mixta de Presupuestos. En el documento, el CFA analiza las proyecciones fiscales del Ejecutivo para 2026-2031, contenidas en el Informe de Finanzas Públicas de la Dirección de Presupuestos (Dipres) del 6 de octubre, y presenta sus propias estimaciones para la deuda pública a mediano y largo plazo.
De esta forma, el Consejo destacó que la Dipres proyecte el cumplimiento de las metas de Balance Estructural (BE) para 2026 y 2027, que, si se logra, sería el primer cumplimiento en cuatro años y un avance en la reducción de los déficits estructurales. El CFA indicó que a este resultado contribuyeron los mayores precios del cobre y del litio, así como los esfuerzos de contención del gasto.
Asimismo, el Consejo sostuvo que el desafío de consolidación fiscal persiste, especialmente para 2028-2031, periodo en que los ingresos estructurales estimados no permitirían financiar el gasto proyectado de mediano plazo y cumplir simultáneamente las metas de BE. En este contexto, indica que mientras la deuda bruta proyectada por la Dipres se mantendría cercana al nivel prudente de 45% del PIB durante ese tramo de años, las estimaciones del CFA muestran que la probabilidad de superarlo en 2029 sería superior al 50%.
Análisis para el corto plazo
En específico, para 2026, el CFA observó que la mejora proyectada del balance efectivo se explica por mayores ingresos del cobre y del litio, mientras que la mejora del BE responde en buena medida a esas condiciones y a una ampliación de la brecha negativa del PIB no minero. Sobre esto último, el Consejo explicó que «al mantenerse prácticamente inalterada la proyección agregada de ingresos tributarios no mineros respecto del Informe de Finanzas Públicas del segundo trimestre de 2026, la mayor brecha eleva los ingresos estructurales estimados».
En materia de gastos, el CFA reconoció los recortes realizados por la Dipres durante el año, aunque advirtió que su efecto neto ha sido acotado, debido al reconocimiento que hizo el gobierno de obligaciones vigentes -cuyo financiamiento no estaba plenamente identificado-, presiones recurrentes y nuevas medidas de gasto. Así, el Consejo remarcó que el gasto proyectado supera en 0,28% del PIB lo aprobado en la Ley de Presupuestos, mientras que el ajuste neto respecto del Informe de Finanzas Públicas del primer trimestre de 2026 alcanza solo 0,07% del PIB.
Por su parte, para 2027, el CFA remarcó que se proyectan, por parte de la Dipres, mayores ingresos estructurales asociados al alza del precio de referencia del cobre, sobre la base de la proyección del comité de expertos de 2026. Y señaló que ello permite un aumento del gasto compatible con la meta de BE respecto de la proyección anterior de la Dipres, la que se encuentra establecida en –1,8% del PIB en 2027.
Sin embargo, el Consejo advirtió que las proyecciones de ingresos tributarios no mineros de la Dipres se sustentan en supuestos de crecimiento del PIB no minero superiores a la mediana de las expectativas de mercado. En este sentido, el CFA alertó que, de no materializarse ese mayor dinamismo, los ingresos fiscales del Proyecto de Ley de Presupuesto 2027 podrían resultar inferiores a los proyectados.
Asimismo, el CFA observó que la Ley N°21.850 para la Reconstrucción Nacional y el Desarrollo Económico y Social incorpora medidas de ingresos de carácter transitorio o por una sola vez, y recomendó identificarlas explícitamente en los Informes de Finanzas Públicas, distinguiéndolas de los recursos permanentes al evaluar el BE y el espacio de gasto. Por el lado del gasto, indicó que el desafío consistirá en contener las presiones a lo largo del año mediante la gestión presupuestaria.
Análisis para el mediano plazo y nivel de deuda
Para 2028-2031, el Consejo advirtió que, con los ingresos estructurales proyectados por la Dipres, el gasto compatible con las metas de BE podría crecer solo 0,5% real promedio anual, mientras que el gasto proyectado para el mismo periodo aumentaría 1,2% real promedio anual. Al respecto, el CFA planteó que «esta diferencia, que se refleja en holguras fiscales negativas, requeriría medidas adicionales de consolidación fiscal; a la fecha, dichas medidas no han sido identificadas».
Respecto de la deuda bruta del Gobierno Central, el CFA remarcó que, aunque la Dipres proyecta que esta se mantendría por debajo del nivel prudente de 45% del PIB durante 2026-2031, lo haría con un margen de alrededor de 1 pp del PIB y sin considerar algunas necesidades de financiamiento y riesgos de mayores tasas de interés. En detalle, el Consejo observó que estas proyecciones no incorporan la capitalización del Fondo Nacional de Vivienda (Fonavi), contemplada en el Proyecto de Ley de Reforma al Mercado de Capitales y Acceso a la Casa Propia, equivalente a 0,16% del PIB anual entre 2027 y 2029. A ello se suman las presiones de gasto de mediano y largo plazo asociadas al envejecimiento de la población y al cambio climático.
También el CFA subrayó que el Fondo de Estabilización Económica y Social se sitúa en torno a 1% del PIB, por debajo del objetivo cercano a 2% planteado por el Ministerio de Hacienda hacia 2030, y que las proyecciones de la Dipres no identifican los aportes necesarios para alcanzarlo. Por ello, reiteró la necesidad de explicitar su trayectoria anual y fuentes de financiamiento, resguardando su carácter de fondo de estabilización económica contracíclica.
En cuanto a su proyección de deuda pública, el CFA señaló que su escenario base contempla la convergencia del PIB no minero a su nivel tendencial y mayores desembolsos por otros requerimientos de capital que los proyectados por la Dipres. «Bajo estos supuestos, se advierte que la deuda bruta superaría el nivel prudente de 45% del PIB en 2029, con una probabilidad superior al 50%, incluso suponiendo el cumplimiento de las metas de BE», alertó el Consejo. Asimismo, el Consejo indicó que, si bien la deuda retornaría luego por debajo de ese umbral y se estabilizaría en el largo plazo, ello dependería del cumplimiento de condiciones exigentes, en particular, alcanzar un BE equilibrado desde 2035 y mantener un crecimiento real del gasto de solo 0,4% promedio anual entre 2027 y 2031.
Finalmente, el CFA reiteró que la consolidación fiscal medidas adicionales, identificadas y cuantificadas, sustentadas en una combinación equilibrada de cuatro pilares: i) un mayor crecimiento económico tendencial; ii) ganancias permanentes de eficiencia y/o ajustes del gasto; iii) una reducción efectiva de la evasión y la elusión tributaria; y iv) nuevas fuentes permanentes de ingresos fiscales.
«Los ajustes de gasto debieran recaer principalmente en el gasto corriente, y no en la inversión pública. Asimismo, los gastos tributarios, que han visto una evolución creciente y estimados en 2,4% del PIB en 2026, superan el déficit estructural proyectado para 2026, lo que refuerza la conveniencia de revisar periódicamente su pertinencia», puntualizó el Consejo.